IQ için Pozitif ve Negatif uyumsuzluk Explorer ve Algo
- Soruldu
- Kategori
- Algoritmik Trading
- Görüntülenme
- 5.126 görüntülenme
- Durum
- Çözüldü
Iq için RSI pozitif ve Negatif uyumsuzluklar için Explorer tarama ve strateji olarak kod paylaşabilirmisiniz.

Matriks Ürünleri ile ilgili tüm sorularınız için bizlere buradan ulaşabilirsiniz. Daha önce sorulan soruları ve verilen cevapları ilgili sekmelerden ve arama üzerinden inceleyebilirsiniz. Sağ taraftaki kategoriler üzerinden İlgilendiğiniz özelliklerle ilgili soruları filtreleyebilirsiniz. Soru ve cevapları sosyal medyada paylaşabilirsiniz. Sorduğunuz ve cevapladığınız soruların ve yorumlarınızın aldığı oylar üzerinden puan kazanırsınız. Puan sistemine bağlı kampanyamızla ücretsiz kullanım avantajlarından faydalanabilirsiniz.
Kabul edilen cevap
Merhabalar,
Rsi için pozitif ve negatif uyumsuzluk tarama kodları aşağıdadır.
İyi çalışmalar
Rsi Pozitif Uyumsuzluk:
using System;
using System.Collections.Generic;
using System.Linq;
using System.Text;
using System.Threading.Tasks;
using Matriks.Data.Symbol;
using Matriks.Engines;
using Matriks.Lean.Algotrader.AlgoBase;
using Matriks.Lean.Algotrader.Models;
using Matriks.Indicators;

namespace Matriks.Lean.Algotrader
{
	public class RsiPU : Explorer
	{
		[Parameter(14)]
		public int RsiPeriod;

		[Parameter(21)]
		public int BarSayısı;

		RSI rsi;

		public override void OnInit()
		{
			rsi = RSIIndicator(Symbol, SymbolPeriod, OHLCType.Close, RsiPeriod);
			AddColumns(5);
			SetColumnText(0, "Bar Count");
			SetColumnText(1, "Ref Low");
			SetColumnText(2, "Close");
			SetColumnText(3, "LLV(Rsi)");
			SetColumnText(4, "Rsi");

		}

		public override bool OnExplorer(List<BarDataEventArgs> bardatas)
		{

			var bardata = GetBarData();
			var BarDataIndex = bardatas.FirstOrDefault().BarDataIndex;
			var LLV = LowestLow(rsi, BarSayısı);

			if (LLV < rsi.CurrentValue)
			{
				for (int i = 1; i <= BarSayısı; i++)
				{
					int index = Ref(rsi, i) == LLV? i:0;
					if (index>1)
					{
						var refLow = bardata.Low[BarDataIndex - index];
						var close = bardata.Close[BarDataIndex];
						if (refLow >close)
						{
							SetColumn(0, index);
							SetColumn(1, refLow);
							SetColumn(2, close);
							SetColumn(3, Math.Round(LLV, 2));
							SetColumn(4, Math.Round(rsi.CurrentValue, 2));
							return true;
						}
					}
				}
			}
			return false;
		}
	}
}
Rsi Negatif Uyumsuzluk:
using System;
using System.Collections.Generic;
using System.Linq;
using System.Text;
using System.Threading.Tasks;
using Matriks.Data.Symbol;
using Matriks.Engines;
using Matriks.Lean.Algotrader.AlgoBase;
using Matriks.Lean.Algotrader.Models;
using Matriks.Indicators;

namespace Matriks.Lean.Algotrader
{
	public class RsiNU : Explorer
	{
		[Parameter(14)]
		public int RsiPeriod;

		[Parameter(21)]
		public int BarSayısı;

		RSI rsi;

		public override void OnInit()
		{
			rsi = RSIIndicator(Symbol, SymbolPeriod, OHLCType.Close, RsiPeriod);
			AddColumns(5);
			SetColumnText(0, "Bar Count");
			SetColumnText(1, "Ref High");
			SetColumnText(2, "Close");
			SetColumnText(3, "HHV(Rsi)");
			SetColumnText(4, "Rsi");

		}

		public override bool OnExplorer(List<BarDataEventArgs> bardatas)
		{

			var bardata = GetBarData();
			var BarDataIndex = bardatas.FirstOrDefault().BarDataIndex;
			var HHV = HighestHigh(rsi, BarSayısı);

			if (HHV > rsi.CurrentValue)
			{
				for (int i = 1; i <= BarSayısı; i++)
				{
					int index = Ref(rsi, i) == HHV? i:0;
					if (index>1)
					{
						var refHigh = bardata.High[BarDataIndex - index];
						var close = bardata.Close[BarDataIndex];
						if (refHigh <close)
						{
							SetColumn(0, index);
							SetColumn(1, refHigh);
							SetColumn(2, close);
							SetColumn(3, Math.Round(HHV, 2));
							SetColumn(4, Math.Round(rsi.CurrentValue, 2));
							return true;
						}
					}
				}
			}
			return false;
		}
	}
}
Merhaba,
public class RsiNU : Explorer
satırındaki, RsiNU ifadesi stratejinin adıdır. Değiştirmek isterseniz buradan değiştirebilirsiniz.
IQ algo menüsü altında yeni explorer oluştur deyiniz.
Açılacak pencerede strateji adına burada yer alan strateji adınız yazınız.
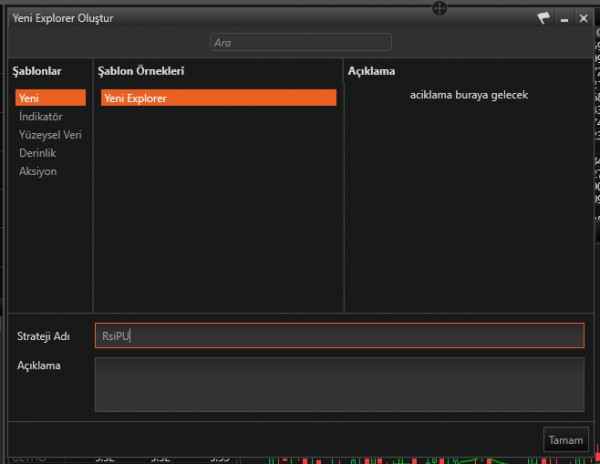
Tamam dediğinizde, hazır temeli içeren kod açılır.
Orada tümünü silin ve yukarıdaki SADECE pozitif uyumsuzluk kodunun tümünü kopyalayıp oraya yapıştırın.
Ve sol üst tarafta kodu derle butonu ile, sonuçlandırın.
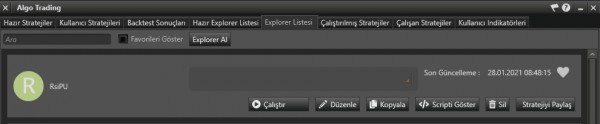
Bundan sonra, IQalgo penceresinde explorer listesi kısmında bu tarama stratejisini verdiğiniz isimle (Burada RsiPU) göreceksiniz.
İyi çalışmalar
Merhaba ilhan Bey ;
RsiPU algo içerisinde kullanmak istiyorum explorerdan yola çıkarak yapmaya çalıştım fakat tanımlamalarda bulunan,
public override bool OnExplorer(List<BarDataEventArgs> bardatas)
		{	var bardata = GetBarData();
			var BarDataIndex = bardatas.FirstOrDefault().BarDataIndex;
			var LLV = LowestLow(rsi, BarSayısı);
Explorerda tanımlı bun kısmı Algo için aşağıda kodu kullandım ama sanırım hata yapıyorum kontrol edebiliri misiniz., sağlıklı şekilde çalışması için nasıl yazmalıyım.
public override void OnDataUpdate(BarDataCurrentValues barDataCurrentValues)
{	//var BarDataIndex = bardatas.FirstOrDefault().BarDataIndex;
     //Yukarıdaki kod için aşağıda ki kodu kullandım.
	var BarDataIndex = barDataCurrentValues.GetLastUpdateForSymbol(Symbol, SymbolPeriod).BarDataIndex;
Merhaba,
AL-SAT stratejisi hali linktedir.
RSI Uyumsuzluk Alım Satım Stratejisi:
/dosya/c5cr1imbygp48lf6200le6uet/RsiUyumsuzluk.mtxiq
İnceleyiniz lütfen.
İyi çalışmalar
Merhabalar,
Rsı için düşük ve yüksek seviyeleri tanımlanmıştır.
İstediğiniz seviyeye göre değişim yaparak kullanabilirsiniz
İyi çalışmalar.
using System;
using System.Collections.Generic;
using System.Linq;
using Matriks.Data.Symbol;
using Matriks.Engines;
using Matriks.Indicators;
using Matriks.Symbols;
using Matriks.Trader.Core;
using Matriks.Trader.Core.Fields;
using Matriks.Lean.Algotrader.AlgoBase;
using Matriks.Lean.Algotrader.Models;
using Matriks.Lean.Algotrader.Trading;
using Matriks.AI;
using Matriks.AI.AiParameters;
using Matriks.AI.Data;
using Matriks.Trader.Core.TraderModels;

namespace Matriks.Lean.Algotrader
{
	public class rsı : MatriksAlgo
	{
		// Strateji çalıştırılırken kullanacağımız parametreler. Eğer sembolle ilgili bir parametre ise,
		// "SymbolParameter" ile, değilse "Parameter" ile tanımlama yaparız. Parantez içindeki değerler default değerleridir.


		[SymbolParameter("GARAN")]
			public string Symbol1;


		[Parameter(SymbolPeriod.Day)]
			public SymbolPeriod SymbolPeriod1;


		[Parameter(14)]
			public int RsiPeriod1;
		[Parameter(30)]
			public decimal rsıdüsük;

		[Parameter(70)]
			public decimal rsıyüksek;


		[Parameter(1)]
			public decimal OrderQuantity1;

		[Parameter(1)]
			public decimal OrderQuantity2;

		RSI rsi;


		public override void OnInit()
		{

			rsi = RSIIndicator(Symbol1, SymbolPeriod1, OHLCType.Close, RsiPeriod1);


			SendOrderSequential(true, Side.Buy);
			WorkWithPermanentSignal(true);

			//Alttaki fonksiyon açıldıktan sonra parametre olarak verilen saniyede bir OnTimer fonksiyonu tetiklenir.
			// SetTimerInterval(3600);

			//Alttaki fonksiyon ile tanımlanan sembol ile ilgili haber geldiğinde OnNewsReceived fonksiyonu tetiklenir.
			//AddNewsSymbol(Symbol);

			//Alttaki fonksiyon ile tanımlanan anahtar kelime ile ilgili haber geldiğinde OnNewsReceived fonksiyonu tetiklenir.
			//AddNewsKeyword("KAP");
		}

		/// <summary>
		/// Init islemleri tamamlaninca, bardatalar kullanmaya hazir hale gelince bu fonksiyon tetiklenir. Data uzerinde bir defa yapilacak islemler icin kullanilir
		/// </summary>
		public override void OnInitCompleted()
		{

		}

		/// <summary>
		/// SetTimerInterval fonksiyonu ile belirtilen sürede bir bu fonksiyon tetiklenir.
		/// </summary>
		public override void OnTimer()
		{

		}

		/// <summary>
		/// AddNewsSymbol ve AddNewsKeyword ile haberlere kayit olunmuşsa bu fonksiyon tetiklenir.
		/// </summary>
		/// <param name="newsId">Gelen haberin id'si</param>
		/// <param name="relatedSymbols">Gelen haberin ilişkili sembolleri</param>
		public override void OnNewsReceived(int newsId, List<string> relatedSymbols)
		{

		}

		/// <summary>
		/// Eklenen sembollerin bardata'ları ve indikatorler güncellendikçe bu fonksiyon tetiklenir.
		/// </summary>
		/// <param name="barData">Bardata ve hesaplanan gerçekleşen işleme ait detaylar</param>
		public override void OnDataUpdate(BarDataEventArgs barData)
		{
			if (CrossAbove(rsi, rsıdüsük, 0) && LastOrderSide.Obj != Side.Buy)
			{
				SendMarketOrder(Symbol1, OrderQuantity1, OrderSide.Buy, includeAfterSession:false);
			}
			if (CrossBelow(rsi, rsıyüksek, 0) && LastOrderSide.Obj != Side.Sell)
			{
				SendMarketOrder(Symbol1, OrderQuantity2, OrderSide.Sell, includeAfterSession:false);
			}

		}

		/// <summary>
		/// Gönderilen emirlerin son durumu değiştikçe bu fonksiyon tetiklenir.
		/// </summary>
		/// <param name="barData">Emrin son durumu</param>
		public override void OnOrderUpdate(IOrder order)
		{
		}

		/// <summary>
		/// Strateji durdurulduğunda bu fonksiyon tetiklenir.
		/// </summary>
		public override void OnStopped()
		{
		}
	}
}
Sitenin çalışması için gerekli çerezleri kullanıyoruz. Ziyaretleri anlamak için analitik çerezleri yalnızca onayınızla kullanırız. Çerez Politikası