Merhabalar,
Aşağıda paylaşmış olduğum sistemi AcigaSatisYapilsin kısmını İŞARETLEMEDEN ve HangiİslemleBaslasin kısmını da SATİS yaparsanız, dilediğiniz gibi kullanabilirsiniz.
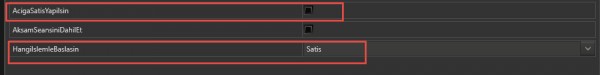
***STRATEJİLERİ TEST/DENEME ORTAMINDA SINAMADAN VE SİZİN İSTEDİĞİNİZ ŞEKİLDE ÇALIŞTIĞINA EMİN OLMADAN GERÇEK ORTAMDA HİÇBİR ZAMAN ÇALIŞTIRMAYINIZ ***
using System;
using System.Collections.Generic;
using System.Linq;
using Matriks.Data.Symbol;
using Matriks.Engines;
using Matriks.Indicators;
using Matriks.Symbols;
using Matriks.Trader.Core;
using Matriks.Trader.Core.Fields;
using Matriks.Lean.Algotrader.AlgoBase;
using Matriks.Lean.Algotrader.Models;
using Matriks.Lean.Algotrader.Trading;
namespace Matriks.Lean.Algotrader
{
public class SablonAcigaSatisVade : MatriksAlgo
{
[SymbolParameter("FGARAN")]
public string Symbol;
[Parameter(SymbolPeriod.Min5)]
public SymbolPeriod SymbolPeriod;
[Parameter(5)]
public decimal BuyOrderQuantity;
[Parameter(5)]
public decimal SellOrderQuantity;
[Parameter(5)]
public int MovPeriod;
[Parameter(22)]
public int MovPeriod2;
[Parameter(3)]
public int Kaldirac;
[Parameter(6)]
public decimal TrailingStopLevel1;
[Parameter(6)]
public decimal StopLevel2;
[Parameter(6)]
public decimal TakeStopLevel3;
MOV mov;
MOV mov2;
public override void OnDataUpdate(BarDataEventArgs barData)
{
if (CrossAbove(mov, mov2, 0, 0))
{
FX_Alis(Symbol, BuyOrderQuantity);
TrailingStopLoss(Symbol, SyntheticOrderPriceType.Percent, TrailingStopLevel1);
StopLoss(Symbol, SyntheticOrderPriceType.Percent, StopLevel2);
TakeProfit(Symbol, SyntheticOrderPriceType.Percent, TakeStopLevel3);
}
if (CrossBelow(mov, mov2, 0, 0))
{
FX_Satis(Symbol, SellOrderQuantity);
TrailingStopLoss(Symbol, SyntheticOrderPriceType.Percent, TrailingStopLevel1);
StopLoss(Symbol, SyntheticOrderPriceType.Percent, StopLevel2);
TakeProfit(Symbol, SyntheticOrderPriceType.Percent, TakeStopLevel3);
}
}
public override void OnInit()
{
AddSymbol(Symbol, SymbolPeriod);
mov = MOVIndicator(Symbol, SymbolPeriod, OHLCType.Close, MovPeriod, MovMethod.Exponential);
mov2 = MOVIndicator(Symbol, SymbolPeriod, OHLCType.Close, MovPeriod2, MovMethod.Exponential);
WorkWithPermanentSignal(true);
if (HangiIslemleBaslasin == yon.Alis)
{
SendOrderSequential(true, Side.Buy);
}else if (HangiIslemleBaslasin == yon.Satis)
{
SendOrderSequential(true, Side.Sell);
}else
{
SendOrderSequential(true, Side.All);
}
SendOrderSequentialForShort(true, Side.All);
SetLeverage(Symbol, Kaldirac);
SetLeverageType(Symbol, true);
}
[Parameter(true)]
public bool AcigaSatisYapilsin;
[Parameter(false)]
public bool AksamSeansiniDahilEt;
[Parameter(yon.Farketmez)]
public yon HangiIslemleBaslasin;
public enum yon
{
Alis, Satis, Farketmez
}
public void FX_Alis(string sembol, decimal quantity)
{
decimal _quantity = 0;
if (LastOrderSide.Obj != Side.Buy)
{
if (LastOrderSide.Obj == Side.All || !AcigaSatisYapilsin)
{
SendMarketOrder(Symbol, quantity, OrderSide.Buy, includeAfterSession:AksamSeansiniDahilEt);
_quantity = quantity;
}else
{
if (LastOrderSideForShort.Obj == Side.All)
{
SendMarketOrder(Symbol, quantity, OrderSide.Buy, includeAfterSession:AksamSeansiniDahilEt);
_quantity = quantity;
}else
{
SendMarketOrder(Symbol, quantity * 2, OrderSide.Buy, includeAfterSession:AksamSeansiniDahilEt);
_quantity = quantity * 2;
}
}
Debug("Alış emri gönderildi.[ " + _quantity + " adet ]");
LastOrderSide.Obj = Side.Buy;
LastOrderSideForShort.Obj = Side.Buy;
}
}
public void FX_Satis(string sembol, decimal quantity)
{
decimal _quantity = 0;
if (LastOrderSide.Obj != Side.Sell)
{
if (LastOrderSide.Obj == Side.All || !AcigaSatisYapilsin)
{
SendMarketOrder(Symbol, quantity, OrderSide.Sell, includeAfterSession:AksamSeansiniDahilEt);
_quantity = quantity;
}else
{
if (LastOrderSideForShort.Obj == Side.All)
{
SendMarketOrder(Symbol, quantity, OrderSide.Sell, includeAfterSession:AksamSeansiniDahilEt);
_quantity = quantity;
}else
{
SendMarketOrder(Symbol, quantity * 2, OrderSide.Sell, includeAfterSession:AksamSeansiniDahilEt);
_quantity = quantity * 2;
}
}
Debug("Satış emri gönderildi.[ " + _quantity + " adet ]");
LastOrderSide.Obj = Side.Sell;
LastOrderSideForShort.Obj = Side.Sell;
}
}
public override void OnSyntheticOrderTriggered(SyntheticAlgoOrder sOrder)
{
if (sOrder.EnableOrderSending)
{
LastOrderSide.Obj = Side.All;
Debug("Sentetik emir tetiklendi");
}
}
}
}
İyi çalışmalar.




Hocam emeğinize sağlık lakin farklı bir indkatör ile strateji oluşturduğumuzda nasıl kullanacağız ?
using System;
using System.Collections.Generic;
using System.Linq;
using Matriks.Data.Symbol;
using Matriks.Engines;
using Matriks.Indicators;
using Matriks.Symbols;
using Matriks.Trader.Core;
using Matriks.Trader.Core.Fields;
using Matriks.Lean.Algotrader.AlgoBase;
using Matriks.Lean.Algotrader.Models;
using Matriks.Lean.Algotrader.Trading;
using Matriks.AI;
using Matriks.AI.AiParameters;
using Matriks.AI.Data;
using Matriks.Trader.Core.TraderModels;

namespace Matriks.Lean.Algotrader
{
	public class alpha600 : MatriksAlgo
	{
		// Strateji çalıştırılırken kullanacağımız parametreler. Eğer sembolle ilgili bir parametre ise,
		// "SymbolParameter" ile, değilse "Parameter" ile tanımlama yaparız. Parantez içindeki değerler default değerleridir.


		[SymbolParameter("ZIL_USDT_FBIN")]
			public string Symbol1;


		[Parameter(SymbolPeriod.Min)]
			public SymbolPeriod SymbolPeriod1;


		[Parameter(4)]
			public decimal Alphatrend_iqCoeff1;

		[Parameter(1)]
			public int Alphatrend_iqPeriod1;

		[Parameter(Momentum.MFI)]
			public Momentum Alphatrend_iqMomentum1;

		[Parameter(false)]
			public bool IsReduceOnly1;

		[Parameter(20)]
			public decimal Leverage1;

		[Parameter(false)]
			public bool IsReduceOnly2;

		[Parameter(CryptoLeverageType.Cross)]
			public CryptoLeverageType LeverageType2;

		[Parameter(5000)]
			public decimal OrderQuantity3;

		[Parameter(false)]
			public bool IsReduceOnly3;

		[Parameter(5000)]
			public decimal OrderQuantity4;

		[Parameter(true)]
			public bool IsReduceOnly4;

		[Parameter(false)]
			public bool IsReduceOnly5;

		[Parameter(20)]
			public decimal Leverage5;

		[Parameter(false)]
			public bool IsReduceOnly6;

		[Parameter(CryptoLeverageType.Cross)]
			public CryptoLeverageType LeverageType6;

		MatriksIndicator AlphaTrend_IQ;


		public override void OnInit()
		{

			AlphaTrend_IQ = new AlphaTrend_IQ();

			AlphaTrend_IQ.SetIndicatorParameters("Coeff", Alphatrend_iqCoeff1);
			AlphaTrend_IQ.SetIndicatorParameters("Period", Alphatrend_iqPeriod1);
			AlphaTrend_IQ.SetIndicatorParameters("Momentum", Alphatrend_iqMomentum1); RegisterUserIndicator(AlphaTrend_IQ, Symbol1, SymbolPeriod1, OHLCType.Close, 5);


			SetLeverage(Symbol1, Leverage1);
			SetLeverageType(Symbol1, LeverageType2);
			SetLeverage(Symbol1, Leverage5);
			SetLeverageType(Symbol1, LeverageType6);

			SendOrderSequential(true, Side.Buy);
			WorkWithPermanentSignal(true);

			//Alttaki fonksiyon açıldıktan sonra parametre olarak verilen saniyede bir OnTimer fonksiyonu tetiklenir.
			// SetTimerInterval(3600);

			//Alttaki fonksiyon ile tanımlanan sembol ile ilgili haber geldiğinde OnNewsReceived fonksiyonu tetiklenir.
			//AddNewsSymbol(Symbol);

			//Alttaki fonksiyon ile tanımlanan anahtar kelime ile ilgili haber geldiğinde OnNewsReceived fonksiyonu tetiklenir.
			//AddNewsKeyword("KAP");
		}

		/// <summary>
		/// Init islemleri tamamlaninca, bardatalar kullanmaya hazir hale gelince bu fonksiyon tetiklenir. Data uzerinde bir defa yapilacak islemler icin kullanilir
		/// </summary>
		public override void OnInitCompleted()
		{

		}

		/// <summary>
		/// SetTimerInterval fonksiyonu ile belirtilen sürede bir bu fonksiyon tetiklenir.
		/// </summary>
		public override void OnTimer()
		{

		}

		/// <summary>
		/// AddNewsSymbol ve AddNewsKeyword ile haberlere kayit olunmuşsa bu fonksiyon tetiklenir.
		/// </summary>
		/// <param name="newsId">Gelen haberin id'si</param>
		/// <param name="relatedSymbols">Gelen haberin ilişkili sembolleri</param>
		public override void OnNewsReceived(int newsId, List<string> relatedSymbols)
		{

		}

		/// <summary>
		/// Eklenen sembollerin bardata'ları ve indikatorler güncellendikçe bu fonksiyon tetiklenir.
		/// </summary>
		/// <param name="barData">Bardata ve hesaplanan gerçekleşen işleme ait detaylar</param>
		public override void OnDataUpdate(BarDataEventArgs barData)
		{
			var barData1 = GetBarData(Symbol1, SymbolPeriod1);
			if (CrossBelow(AlphaTrend_IQ, barData1, OHLCType.Close, 0))
			{
				SendMarketOrder(Symbol1, OrderQuantity3, OrderSide.Buy, includeAfterSession:false, isReduceOnly : IsReduceOnly3);

			}
			if (CrossAbove(AlphaTrend_IQ, barData1, OHLCType.Close, 0))
			{
				SendMarketOrder(Symbol1, OrderQuantity4, OrderSide.Sell, includeAfterSession:false, isReduceOnly : IsReduceOnly4);
			}

		}

		/// <summary>
		/// Gönderilen emirlerin son durumu değiştikçe bu fonksiyon tetiklenir.
		/// </summary>
		/// <param name="barData">Emrin son durumu</param>
		public override void OnOrderUpdate(IOrder order)
		{
		}

		/// <summary>
		/// Strateji durdurulduğunda bu fonksiyon tetiklenir.
		/// </summary>
		public override void OnStopped()
		{
		}
	}
}
bu benim stratejim istediğim ise;
* Long işlemi gerçeklerştiğinde %1 kar olduğunda poz kapanacak ve Short sinyali beklenecek.
* Short işlemi gerçekleştiğinde %1 kar olduğunda poz kapanacak ve Long işlemi beklenecek.