

Selamlar,
Kullandığım sistemlerin içine stoploss kodu eklemek istiyorum.
Hem backtest yapabileceğim hemde sistemin içinde kullanabileceğim şekilde stoploss kodu paylaşabilirmisiniz?
Birde kod yazmayı bilmediğim için . stoploss kodunu hangi satırlara yapıştıracağımı da söyleyebilirmisiniz?
Teşekkürler
MatriksİQ için Stoploss kodu
- Soruldu
- Kategori
- Algoritmik Trading
- Görüntülenme
- 2.527 görüntülenme
- Durum
- Çözüldü
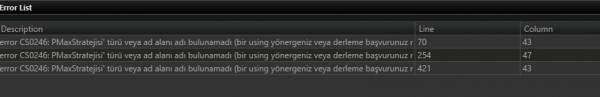

Selamlar,
denedim ama olmuyor , Pmax kodu aşağıdaki gibi. siz son haline getirilmesi için yardımcı olabilir misiniz?
* eğer alım yaptıktan sonra %x kadar düştüğünde bar kapanışını beklemeden sat. ( stoploss )
tşk.
using System;
using System.Collections.Generic;
using System.Linq;
using System.Text;
using System.Threading.Tasks;
using Matriks.Data.Symbol;
using Matriks.Engines;
using Matriks.Indicators;
using Matriks.Lean.Algotrader.AlgoBase;
using Matriks.Lean.Algotrader.Models;
using Matriks.Trader.Core;
using Matriks.Trader.Core.Fields;

//*******************************************************ACIKLAMA*******************************************************//
//Kıvanç Özbilgiç'in hazirladigi PMAX indikatorunun kullanildigi bir stratejidir. Alim/Satim sinyalleri Cross Fonksiyonu
//kullanilarak elde edilir. Strateji LONG/SHORT pozisyon almaktadir. Kalici sinyal ve sirasiz emir ile calismaktadir.
//Ilk emir gonderildiginde isaretlenir, ve daha sonraki emirler ilk emrin 2 kati olarak gonderilir. Boylece pozisyon 1/0
//seklinde degil, 1/-1 seklinde alinabilmektedir (LONG/NEUTRAL yerine LONG/SHORT). Ek olarak OnOrderUpdate fonksiyonu ile
//Algo icerisinde gercek zamanli pozisyon takibi de yapilmaktadir. AcigaSatisYapilsin kutusu isaretlenmedigi taktirde
//aciga satis yapilmayacaktir ve emirler sirali olarak gonderilecektir.

namespace Matriks.Lean.Algotrader
{
	public class PMAX_Strategy : MatriksAlgo
	{
		// Strateji çalıştırılırken kullanacağımız parametreler. Eğer sembolle ilgili bir parametre ise,
		// "SymbolParameter" ile, değilse "Parameter" ile tanımlama yaparız. Parantez içindeki değerler default değerleridir.
		[SymbolParameter("XBT_USD_BMEX")]
		public string Symbol;

		[Parameter(SymbolPeriod.Min60)]
		public SymbolPeriod SymbolPeriod;

		[Parameter(100)]
		public int BuyOrderQuantity;

		[Parameter(100)]
		public int SellOrderQuantity;

		[Parameter(10)]
		public int ATRPeriod;

		[Parameter(10)]
		public int MovPeriod;

		[Parameter(3)]
		public decimal Coefficient;

		[Parameter(MovMethod.E)]
		public MovMethod MovMethod;

		[Parameter(true)]
		public bool AcigaSatisYapilsin;

		//Burdaki değer ile yüzdeli stoploss kurulur.
		[Parameter(1)]
		public decimal Zarar_Durdur_Yuzdesi;

		int FirstRun = 0;
		int realposition = 0;
		PMaxIndicator pmax;

		public override void OnInit()
		{
			pmax = PMaxIndicators(Symbol, SymbolPeriod, ATRPeriod, MovPeriod, (decimal) Coefficient, MovMethod);

			AddSymbol(Symbol, SymbolPeriod);

			// Algoritmanın kalıcı veya geçici sinyal ile çalışıp çalışmayacağını belirleyen fonksiyondur.
			// true geçerseniz algoritma sadece yeni bar açılışlarında çalışır, bu fonksiyonu çağırmazsanız veya false geçerseniz her işlem olduğunda algoritma tetiklenir.
			WorkWithPermanentSignal(true);

			//Eger backtestte emri bir al bir sat seklinde gonderilmesi isteniyor bu true set edilir.
			//Alttaki satırı silerek veya false geçerek emirlerin sirayla gönderilmesini engelleyebilirsiniz.
			SendOrderSequential(!AcigaSatisYapilsin);
		}

		/// <summary>
		/// Eklenen sembollerin bardata'ları ve indikatorler güncellendikçe bu fonksiyon tetiklenir.
		/// </summary>
		/// <param name="barData">Bardata ve hesaplanan gerçekleşen işleme ait detaylar</param>
		public override void OnDataUpdate(BarDataEventArgs barData)
		{
			if (!AcigaSatisYapilsin) FirstRun = 0;
			var pmaxKline = Math.Round(pmax.KLine.CurrentValue, 2);
			var pmaxSTline = Math.Round(pmax.StLine.CurrentValue, 2);

			Debug("***********************************************");
			Debug("pmaxSTline = " + pmaxSTline);
			Debug("pmaxKline = " + pmaxKline);

			if (CrossAbove(pmax.KLine, pmax.StLine))
			{
				if (FirstRun == 0)
				{
					SendMarketOrder(Symbol, BuyOrderQuantity, (OrderSide.Buy));
					StopLoss(Symbol, SyntheticOrderPriceType.Percent, Zarar_Durdur_Yuzdesi);
					Debug("Alış emri gonderildi.");
					FirstRun = 1;
				}
				else
				{
					SendMarketOrder(Symbol, BuyOrderQuantity * 2, (OrderSide.Buy));
					StopLoss(Symbol, SyntheticOrderPriceType.Percent, Zarar_Durdur_Yuzdesi);
					Debug("Alış emri gonderildi.");
				}
			}

			if (CrossBelow(pmax.KLine, pmax))
			{
				if (FirstRun == 0)
				{
					SendMarketOrder(Symbol, SellOrderQuantity, (OrderSide.Sell));
					Debug("Satış emri gonderildi.");
					FirstRun = 1;
				}
				else
				{
					SendMarketOrder(Symbol, SellOrderQuantity * 2, (OrderSide.Sell));
					Debug("Satış emri gonderildi.");
				}
			}
		}

		public override void OnOrderUpdate(IOrder order)
		{
			//Gercek zamanli pozisyon takibi
			if (order.OrdStatus.Obj == OrdStatus.Filled && order.Side.Obj == Side.Buy)
			{
				var positionChange = order.OrderQty;
				realposition += (int) positionChange;
				Debug("[ONORDERUPDATE]: Pozisyon = " + realposition);
			}

			if (order.OrdStatus.Obj == OrdStatus.Filled && order.Side.Obj == Side.Sell)
			{
				var positionChange = order.OrderQty;
				realposition -= (int) positionChange;
				Debug("[ONORDERUPDATE]: Pozisyon = " + realposition);
			}

		}

	}

}